بنوك بريطانية تتيح تمويل شراء عقارات لندن للمقيمين في دول الخليج
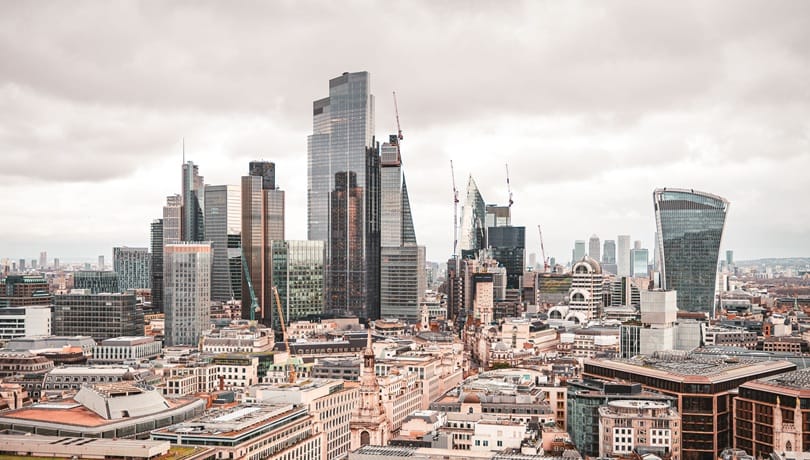
أصبحت خيارات التمويل العقاري لشراء عقارات في لندن أكثر اتساعاً أمام المقيمين في الإمارات ودول الخليج، مع توجه عشرات البنوك ومؤسسات التمويل البريطانية إلى تقديم رهون عقارية للمشترين الدوليين غير المقيمين في المملكة المتحدة، وفق تحليل نشرته صحيفة "ذا ناشيونال".
ويتيح هذا التوجه للمستثمرين والعائلات الخليجية شراء منزل أو عقار استثماري في لندن بالتمويل البريطاني، مع إمكانية احتساب دخلهم بالدرهم الإماراتي أو الريال القطري في بعض الحالات، بدلاً من الاعتماد على الشراء النقدي فقط.
وأظهر التحليل الذي أجرته شركة إنيس غلوبال Enness Global، وهي شركة وساطة متخصصة في التمويل العقاري والتمويل الخاص وتتخذ من لندن مقراً رئيسياً لها، أن عدداً متزايداً من المقرضين البريطانيين بات يمول شراء العقارات للمقترضين الذين يقع مقر إقامتهم أو أعمالهم أو أصولهم الرئيسية في الشرق الأوسط.
73 جهة إقراض تموّل غير المقيمين في بريطانيا
تشير بيانات الشركة إلى أن 73 جهة من أصل 122 مؤسسة إقراض من الفئة الأولى، ضمن قاعدة بيانات تشمل ألف مقرض بريطاني ودولي، تقدم تمويلاً للأشخاص غير المقيمين في المملكة المتحدة.
ومن بين هذه الجهات، توفر 47 مؤسسة تمويلاً صريحاً للمواطنين الأجانب غير المقيمين. كما حددت الشركة 21 جهة إقراض بريطانية رئيسية لديها معايير تمويل محددة أو معاملات سابقة مرتبطة بمقترضين مقيمين في الإمارات والسعودية وقطر والكويت وعُمان والبحرين.
وتشمل الخيارات المتاحة بنوكاً وجمعيات بناء ومقرضين متخصصين، إلى جانب البنوك الخاصة التي تدرس الثروة الصافية والدخل الخارجي والاستثمارات، بدلاً من الاعتماد حصراً على معايير القدرة على السداد المرتبطة بالرواتب داخل المملكة المتحدة.
قبول دخل بالدرهم والريال لتمويل عقارات لندن
تضمنت المعاملات التي استند إليها التحليل رهناً عقارياً من بنك خاص بقيمة تقارب 11.4 مليون دولار، ما يعادل 41.8 مليون درهم، لعقار سكني فاخر في لندن، مع قبول دخل مقوم بالريال القطري ضمن تقييم طلب التمويل.
كما رصدت الشركة شروط تمويل حديثة لمقترضين يقيمون في الإمارات ويتقاضون دخولهم بالدرهم. وفي حالة أخرى، حصل زوجان مقيمان في الخليج ويشتريان عقارهما الأول على موافقة مبدئية للحصول على تمويل يغطي 80% من قيمة عقار في المملكة المتحدة.
وتشير هذه الحالات إلى تغير في صورة المشتري الخليجي في سوق عقارات لندن، إذ لم يعد الاعتماد على الشراء النقدي هو المسار الوحيد، خصوصاً مع تنوع المنتجات التمويلية الموجهة إلى المقيمين خارج بريطانيا.
دبي ولندن مركزان متكاملان للثروات
قال إسلاي روبنسون، الرئيس التنفيذي للشركة، إن لندن ودبي توصفان غالباً بأنهما مركزان متنافسان للثروات، إلا أنهما أصبحتا أكثر تكاملاً في الواقع.
وأوضح أن دبي قد تكون مقر إقامة المستثمر ومركز أعماله وموقع الجزء الأكبر من سيولته، بينما تبقى لندن وجهة لامتلاك منزل أو عقار استثماري أو لتعليم الأبناء أو لإنشاء قاعدة مالية ثانية.
وأضاف أن الافتراض السائد قبل عقد من الزمن، بأن المشتري الثري من الشرق الأوسط يدفع ثمن عقار لندن نقداً، أصبح أقل دقة مع تنوع حلول التمويل المتاحة للمقيمين في المنطقة.
وأشار إلى أن فئة مشتري دبي لا تقتصر على المواطنين الإماراتيين، بل تشمل أيضاً رواد أعمال ومستثمرين أثرياء انتقلوا من بريطانيا إلى الإمارات عقب إلغاء النظام الضريبي الخاص بغير المقيمين ضريبياً، مع احتفاظ بعضهم بروابط مالية واستثمارية مع لندن.
البنوك الخاصة تستهدف العائلات فائقة الثراء
تتفاوت خيارات التمويل بحسب قيمة العقار والملاءة المالية للمقترض. إذ تقدم جهات إقراض متخصصة تمويلاً لعقارات سكنية واستثمارية تقليدية في لندن للمغتربين العاملين، بينما توفر البنوك الخاصة حلولاً تشمل الرهن العقاري البريطاني والتمويل بضمان الأوراق المالية والتسهيلات متعددة العملات وهياكل إدارة الثروات الخارجية.
ويأتي اتساع خيارات التمويل في وقت تشهد فيه سوق الإسكان البريطانية مؤشرات متباينة. وقالت نيشن وايد بيلدينغ سوسايتي إن متوسط سعر المنزل في المملكة المتحدة ارتفع بنسبة 0.2% خلال أغسطس إلى 275,465 جنيهاً إسترلينياً، بعد تراجع معدل بنسبة 0.1% في الشهر السابق.
وقال روبرت غاردنر، كبير الاقتصاديين لدى نيشن وايد، إن تحسن القدرة الشرائية الأساسية يرتبط ببقاء نمو أسعار المنازل أدنى من نمو الأجور، لكن ارتفاع معدلات الرهن العقاري يحد من هذا التحسن.
وبحسب موني فاكتس، يبلغ متوسط الرهن العقاري ثابت الفائدة لخمس سنوات نحو 5.63%، وهو أعلى بنحو 0.8 نقطة مئوية عن مستواه قبل الحرب. كما سجلت أسعار الطلب على العقارات تراجعاً بنسبة 2% خلال أغسطس، وفق رايت موف، وهو أكبر انخفاض شهري منذ 2022، مع ضعف ملحوظ في سوق لندن.
مقالات ذات صلة